La téléassistance pour seniors repose sur un principe simple : un bouton d’alerte, une plateforme d’écoute, une intervention rapide. Le coût mensuel de l’abonnement et de l’équipement reste le principal frein à l’adoption de ce service. Les mutuelles interviennent à plusieurs niveaux de ce parcours, mais leurs modalités de prise en charge varient considérablement d’un organisme à l’autre, ce qui rend la comparaison difficile sans grille de lecture claire.
Téléassistance fixe ou mobile : ce que couvre réellement une mutuelle
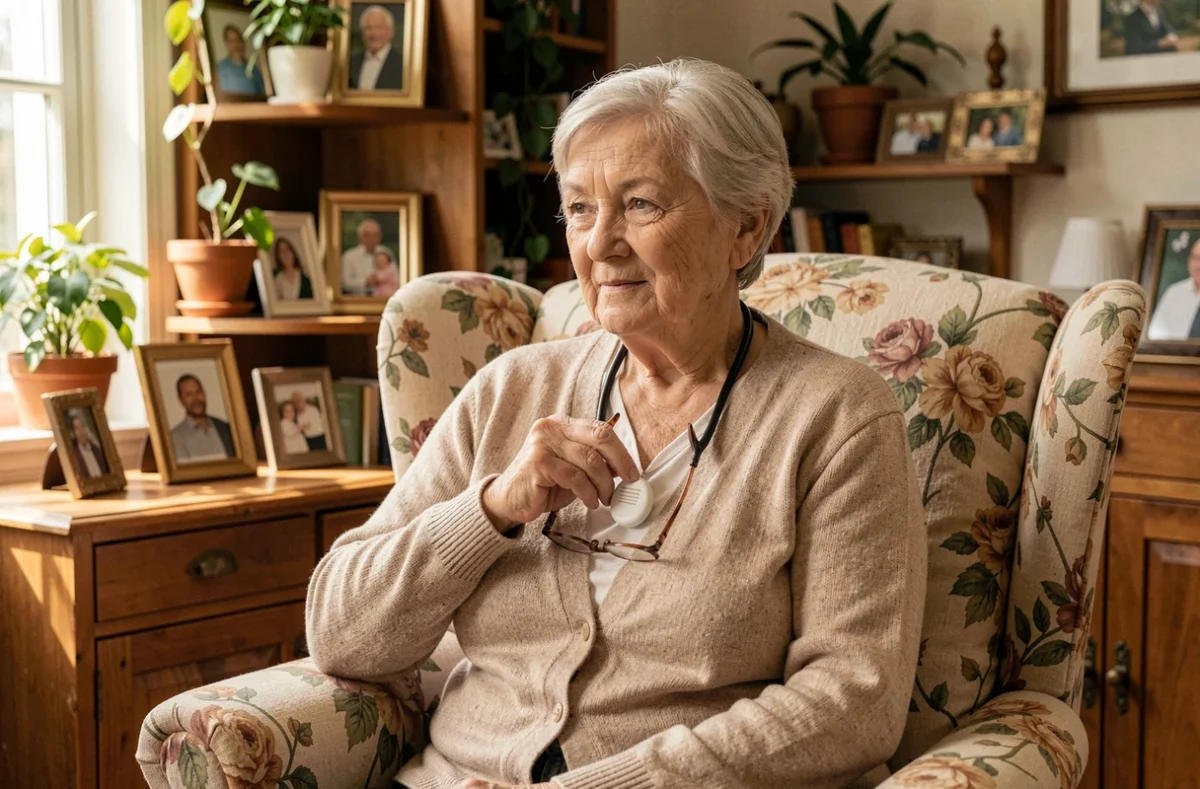
Avant de regarder les montants, il faut distinguer deux catégories de dispositifs. Le boîtier fixe, installé au domicile et relié à un médaillon ou un bracelet, ne fonctionne que dans le logement. La téléassistance mobile, elle, repose sur un appareil portable avec géolocalisation, utilisable à l’extérieur.
Cette distinction change la donne côté mutuelle. Les contrats les plus courants couvrent le boîtier fixe, souvent sous forme de forfait annuel ou de participation mensuelle à l’abonnement. La téléassistance mobile reste moins souvent prise en charge, alors qu’elle répond aux besoins de seniors encore actifs qui sortent quotidiennement.
Pour comparer efficacement, il faut consulter les solutions de Manifeste Sante qui détaillent les différences de couverture entre organismes selon le type de dispositif choisi.
| Type de dispositif | Couverture mutuelle fréquente | Limite principale |
|---|---|---|
| Boîtier fixe + médaillon | Participation mensuelle ou forfait annuel | Fonctionne uniquement au domicile |
| Montre ou boîtier mobile avec GPS | Prise en charge partielle, selon contrat | Couverture réseau variable selon les lieux |
| Capteurs intelligents (détection de chute automatique) | Rarement incluse dans les garanties standard | Accessibilité numérique pour les utilisateurs |
Ce tableau met en évidence un écart : les technologies les plus récentes sont aussi les moins couvertes. Les capteurs discrets et l’analyse comportementale par intelligence artificielle, documentés lors d’événements SilverTech en 2026, restent en marge des garanties mutuelles classiques.
Prise en charge mutuelle de la téléassistance : au-delà du remboursement de l’abonnement
Réduire le rôle de la mutuelle au seul remboursement de l’abonnement mensuel donne une image incomplète. Plusieurs organismes mutualistes intègrent la téléassistance dans un parcours plus large de prévention et d’accompagnement.
Concrètement, certaines mutuelles associent la téléassistance à d’autres prestations :
- Financement temporaire d’heures d’aide à domicile lorsqu’aucun professionnel n’est immédiatement disponible après un incident
- Accompagnement post-hospitalisation incluant la mise en place du dispositif d’alerte pendant la convalescence
- Orientation vers les acteurs locaux (centres communaux d’action sociale, services départementaux) pour cumuler les aides financières
Ce rôle d’orientation reste le levier le plus sous-estimé. Un senior ou un aidant qui contacte sa mutuelle peut obtenir un aiguillage vers l’APA, la PCH ou le crédit d’impôt pour services à la personne, ce qui réduit significativement le reste à charge global.
Le cumul des aides : un point de vigilance
La téléassistance bénéficie du crédit d’impôt au titre des services à la personne. L’APA peut également financer une partie de l’abonnement si le plan d’aide le prévoit. La participation de la mutuelle vient en complément.
En revanche, toutes les mutuelles ne prennent pas en charge les frais d’installation du matériel, qui représentent parfois un coût initial non négligeable. Vérifier si l’installation est incluse dans la garantie évite une mauvaise surprise à la souscription.
Détection automatique de chute et capteurs : les limites de la couverture actuelle
Les dispositifs de nouvelle génération ne se contentent plus d’attendre une pression sur un bouton. Des montres connectées et des capteurs installés au domicile analysent les habitudes, détectent les chutes sans intervention de l’utilisateur et envoient une alerte automatique.
Cette évolution technologique répond à un problème documenté : le dispositif classique ne prévient pas la chute, il en réduit les conséquences. Or, la rapidité de prise en charge après une chute conditionne directement la gravité des séquelles.
Les mutuelles se trouvent face à un décalage. Leurs grilles tarifaires et leurs garanties ont été construites autour du modèle historique (boîtier fixe, médaillon, plateforme téléphonique). Les solutions à base d’intelligence artificielle et de capteurs discrets n’entrent pas facilement dans ces catégories.
Accessibilité numérique : un angle oublié
Un capteur intelligent ou une montre connectée suppose un minimum d’aisance avec la technologie. Pour les seniors peu à l’aise avec le numérique, la promesse de détection automatique perd de sa valeur si la configuration ou la maintenance du dispositif nécessite une intervention technique régulière.
Certaines mutuelles commencent à intégrer un service d’accompagnement à la prise en main, mais cette prestation reste rare. L’ergonomie du dispositif compte autant que la couverture financière dans la décision d’équipement.
Choisir une mutuelle pour la téléassistance senior : les critères à vérifier
Les garanties liées à la téléassistance ne figurent pas toujours dans le socle de base d’un contrat mutuelle. Elles apparaissent souvent dans des options « bien-vieillir » ou « maintien à domicile » qu’il faut activer spécifiquement.
- Vérifier si la garantie couvre uniquement le boîtier fixe ou aussi les dispositifs mobiles avec géolocalisation
- Demander si les frais d’installation et de mise en service sont pris en charge
- Identifier le plafond annuel de remboursement et les conditions de renouvellement
- S’assurer que la mutuelle propose un service d’orientation vers les aides publiques cumulables (APA, crédit d’impôt, aides du CCAS)
Le contrat le plus avantageux n’est pas toujours celui qui affiche le montant de remboursement le plus élevé. Une mutuelle qui cumule orientation, accompagnement et prise en charge partielle peut réduire le reste à charge total bien davantage qu’un simple forfait mensuel.
La donnée à retenir : la couverture mutuelle de la téléassistance se mesure moins au montant remboursé qu’à l’étendue du parcours d’accompagnement proposé. Un forfait modeste associé à un vrai service d’orientation vers les dispositifs publics allège la facture finale plus efficacement qu’une participation élevée isolée de tout accompagnement.